Cómo calcular la rentabilidad de un piso de alquiler (con un ejemplo real)
 Javier Medina30 de octubre de 2026 · 6 min de lectura
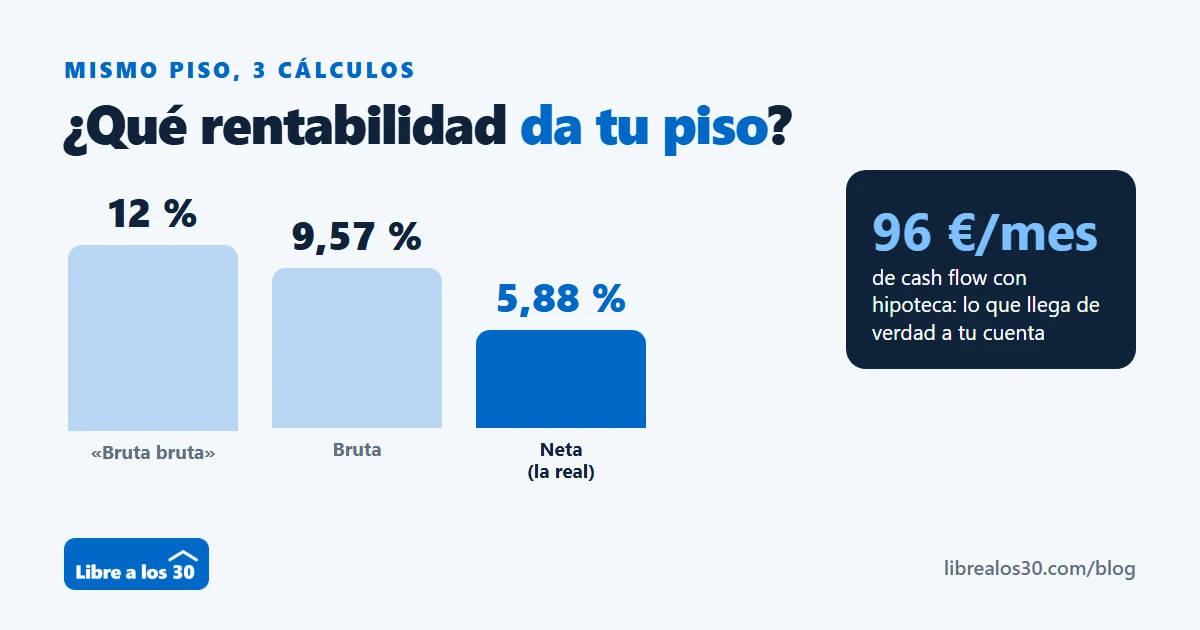
Cada semana me llegan mensajes del tipo «he visto un piso que renta un 12 %». Y casi siempre, cuando haces las cuentas de verdad, ese 12 % se queda en la mitad. No porque nadie mienta, sino porque hay muchas formas de calcular la rentabilidad de un piso y cada una cuenta una cosa distinta.
Te explico las que uso yo con mis pisos, de la más engañosa a la que de verdad importa, con el mismo piso de ejemplo para que veas cómo cambia el número. Es el ejemplo que preparé en mi Excel de rentabilidades, el que enseño en el vídeo de más abajo.
El piso del ejemplo
Un piso que compramos por 40.000 € y alquilamos por 400 € al mes, es decir, 4.800 € al año. Números redondos y pequeños a propósito: lo que importa es el método, no el piso.
1. La rentabilidad «bruta bruta»: huye de ella
Es la que yo llamo bruta bruta: el alquiler del año dividido entre el precio de compra, sin nada más.
4.800 € / 40.000 € = 12 %
Queda precioso en un anuncio, pero no se parece en nada a lo que vas a ganar. No cuenta los impuestos de la compra, ni la notaría, ni un solo gasto del piso. Si alguien te vende un inmueble hablándote de esta rentabilidad, desconfía.
2. La rentabilidad bruta: el precio de verdad
Aquí ya sumamos todo lo que cuesta comprar el piso, no solo lo que le pagas al vendedor:
- ITP: en el ejemplo, el 10 % que se pagaba en Valencia, 4.000 €.
- Notaría, registro y gestoría: 1.000 €.
- Comisión de la inmobiliaria: 3.000 €.
- Una reforma pequeña, de pintar y poco más: 500 €.
- Muebles, electrodomésticos y la comisión de apertura de la hipoteca: 1.650 €.
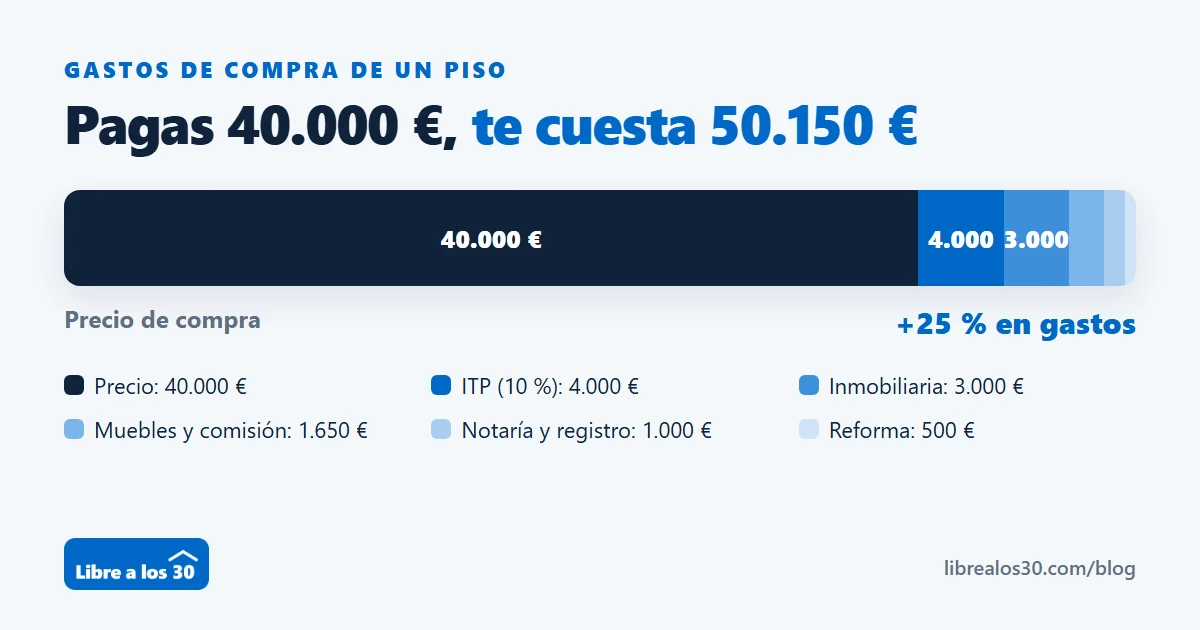
El piso de 40.000 € nos ha costado en realidad 50.150 €. Con eso:
4.800 € / 50.150 € = 9,57 %
Esta la uso mucho de cabeza cuando visito un piso: sé lo que puedo ofrecer, sé por cuánto lo alquilaría y me hago una idea rápida. Pero sigue sin ser lo que te queda.
3. La rentabilidad neta: la real
Es la que más me gusta y la que te recomiendo mirar siempre. Además de los gastos de compra, resta los gastos de tener el piso alquilado durante un año:
| Gasto anual | Importe |
|---|---|
| IBI | 150 € |
| Basuras | 50 € |
| Comunidad (50 € al mes) | 600 € |
| Seguro de impago | 250 € |
| Seguro de hogar | 150 € |
| Gestión del alquiler (una mensualidad) | 400 € |
| Reparaciones (el fontanero de turno) | 250 € |
| Total | 1.850 € al año (unos 154 € al mes) |
(4.800 € − 1.850 €) / 50.150 € = 5,88 %
Del 12 % del anuncio al 5,88 % real. Es el mismo piso: lo único que ha cambiado es que ahora contamos todo.
4. El cash flow: lo que llega a tu cuenta
La rentabilidad es un porcentaje; el cash flow son euros. Es todo lo que entra cada mes menos todo lo que sale, incluida la cuota de la hipoteca. Por eso yo tengo una cuenta solo para cada inmueble: así veo de verdad lo que deja.
En el ejemplo, el banco nos presta 31.500 € (el 78,75 % de la compra) con una cuota de 150 € al mes: 125 € son capital que devolvemos y 25 € son intereses.
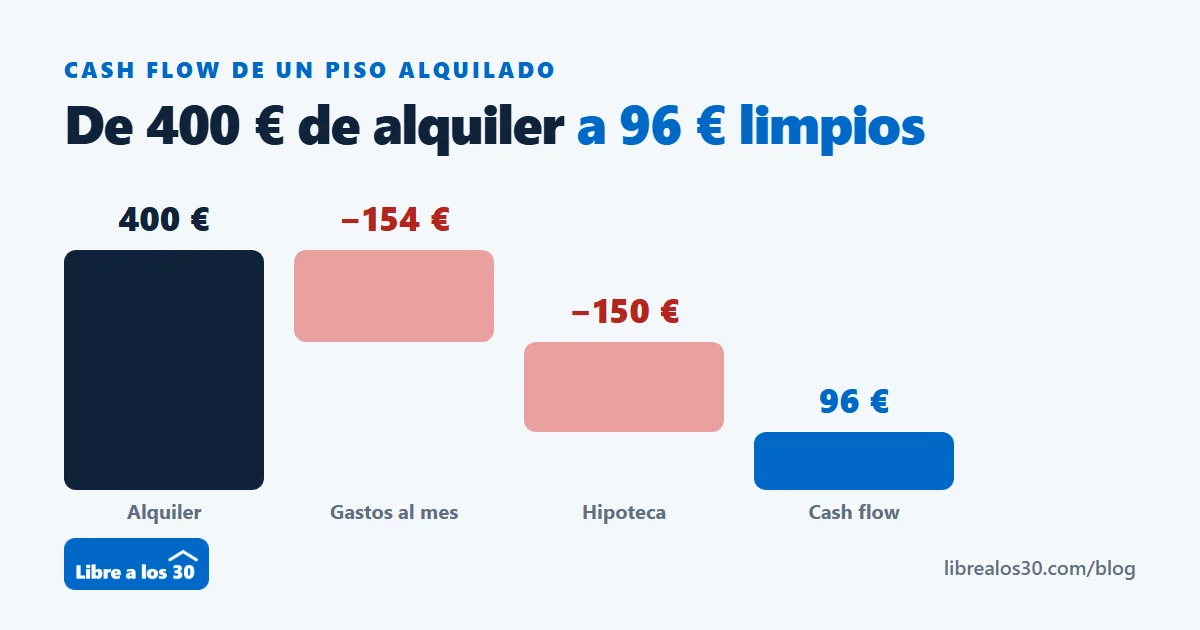
Quedan 95,83 € al mes. Parece poco, y por eso hay que mirarlo junto al siguiente cálculo.
5. El cash on cash: la rentabilidad de tu dinero
Casi nadie compra un piso entero con su dinero. Si el banco pone una parte, lo que te interesa es cuánto rinde lo que has puesto tú, no el precio total.
En el ejemplo pusimos de nuestro bolsillo 50.150 € − 31.500 € = 18.650 €. El cash flow del año son 95,83 € × 12 = 1.150 €.
1.150 € / 18.650 € = 6,17 % sobre tu dinero
Es de los cálculos que más me gustan, porque responde a la pregunta que de verdad te haces: «¿qué me está dando el dinero que he metido aquí?».
6. El ROCE: sumando lo que devuelves al banco
Es como el cash on cash, pero suma también el capital de la hipoteca que vas devolviendo cada mes. Ese dinero sale de tu cuenta, sí, pero no es un gasto: es deuda que se reduce y patrimonio que ganas. Los intereses sí son gasto y no se suman.
(95,83 € + 125 €) × 12 / 18.650 € = 14,2 %
7. El PER: ¿estás comprando caro o barato?
El PER son los años de alquiler que tardarías en pagar el piso entero. Se divide lo que cuesta la compra (con sus gastos) entre el alquiler de un año:
50.150 € / 4.800 € = 10,45 años
Cuando grabé el vídeo, el Banco de España situaba la media en torno a 22 años; en pleno boom de 2007 se llegó a 33. Un PER de 10 es una compra muy buena. No es un cálculo de rentabilidad, pero es una forma rápida de saber si el precio tiene sentido.
8. La rentabilidad sobre lo que vale hoy (la que nadie calcula)
Esta casi no la veo en ningún sitio y me parece importantísima. Todos los cálculos anteriores se hacen sobre lo que pagaste, que pudo ser ayer o hace veinte años. Pero si el piso se ha revalorizado, tu dinero ya no son 50.150 €: es lo que te pagarían hoy por él.
Imagina que, pasados unos años, el barrio ha mejorado o la finca ha puesto ascensor y el piso ya se vende por 78.000 €:
(4.800 € − 1.850 €) / 78.000 € = 3,78 %
Con menos de un 4 %, quizá te compense vender y comprar dos pisos como el primero. Yo recomiendo hacer este cálculo cuando hayan pasado unos cinco años desde la compra.
Mi resumen
- Para decidir rápido en una visita: la bruta, con los gastos de compra incluidos.
- Para saber si el piso es bueno: la neta.
- Para saber lo que vas a vivir cada mes: el cash flow.
- Para saber si tu dinero trabaja bien: el cash on cash.
- Y cada pocos años, la rentabilidad sobre lo que vale hoy, por si toca vender.
Cada inversor lo hace un poco a su manera: hay quien pone la comisión de la inmobiliaria en otro sitio o no cuenta las reparaciones. Lo importante es que tú siempre lo calcules igual, para poder comparar un piso con otro. Y no te olvides de proteger ese alquiler: un solo inquilino que deje de pagar se come varios años de rentabilidad. Yo en mis pisos uso la garantía de impago de SEAG.
El vídeo donde lo explico con el Excel
 ▶ Ver el vídeo en YouTube
El Excel con todas estas fórmulas lo dejé gratis en mi canal de Telegram, en el mensaje fijado. Úsalo como si fuera tuyo.
 ¿Quieres que revisemos tus números?
En LIBRES tienes el equipo, las hojas de cálculo y las Horas LIBRES con especialistas para analizar cada operación antes de comprar.
Conocer LIBRESInvierto en inmuebles desde los 23 años y vivo de mis alquileres: 11 pisos y 19 inquilinos. En Libre a los 30 cuento mis operaciones con números reales, y en LIBRES ayudo a otros inversores a hacer lo mismo.