CIRBE: qué es, cómo consultarla y cómo afecta a tus hipotecas si inviertes en pisos
 Javier Medina17 de noviembre de 2026 · 4 min de lectura
Tengo seis hipotecas. Cuando lo cuento, la pregunta que más me hacen es: «¿Y cómo consigues que te den otra?». La respuesta tiene mucho que ver con una palabra que a casi nadie le explican cuando empieza: la CIRBE.
Te cuento qué es, cómo ver la tuya y cómo la tengo en cuenta yo cada vez que voy a comprar un piso con financiación.
Qué es la CIRBE
La CIRBE (o CIR) es la Central de Información de Riesgos del Banco de España. Es una base de datos donde los bancos y demás entidades declaran los préstamos, créditos, hipotecas, avales y otros riesgos que tiene cada persona con ellos, a partir de 1.000 €.
Lo importante: no es una lista de morosos como ASNEF. En la CIRBE aparece todo lo que debes, aunque lo estés pagando religiosamente. Es la foto completa de tu endeudamiento, y es lo primero que mira un banco cuando le pides una hipoteca.
Cómo pedir tu informe de la CIRBE
Es gratis y lo puedes pedir tú mismo al Banco de España:
- Por internet, desde la sede electrónica del Banco de España, con certificado digital, DNI electrónico o Cl@ve.
- De forma presencial o por correo, con una solicitud firmada y una copia de tu documento de identidad.
Te recomiendo pedirlo antes de ir al banco. Así sabes exactamente lo que van a ver ellos y no te llevas sorpresas, como un préstamo antiguo que creías cancelado o una tarjeta de crédito con un límite enorme que no usas.
Cuánto puedes endeudarte
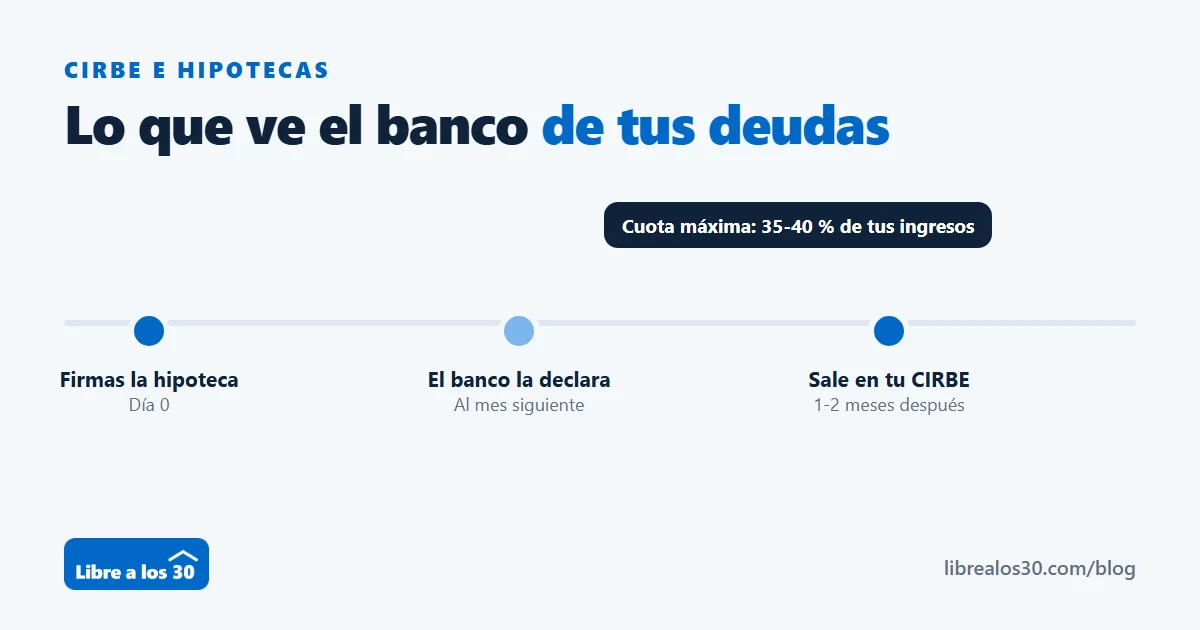
No hay un número máximo de hipotecas. Lo que hay es un límite de endeudamiento: los bancos suelen aceptar que la suma de todas tus cuotas no pase del 35-40 % de tus ingresos.
Al principio, esos ingresos son tu nómina. Pero, cuando ya tienes pisos alquilados, muchos bancos cuentan también los alquileres. No al 100 %: les aplican un factor corrector, porque 600 € de alquiler no son 600 € de beneficio. Me lo contaba Carlos Galán, que tiene unos 20 pisos y trabaja con cinco bancos distintos, y tiene todo el sentido.
Por eso cada piso bien comprado y bien alquilado te ayuda a conseguir el siguiente. Y por eso es tan importante que los números de cada operación cuadren desde el principio.
Cuánto tarda en aparecer una hipoteca
Las entidades declaran los riesgos de cada mes al mes siguiente. En la práctica, una hipoteca nueva suele aparecer en la CIRBE entre uno y dos meses después de firmarla.
Hay inversores que aprovechan ese desfase para firmar varias hipotecas en pocas semanas. Carlos Galán, por ejemplo, ha firmado dos con semanas de diferencia, y me contaba el caso de un alumno suyo que cerró ocho compras en Cádiz en algo más de un mes. Pero ojo: el banco te pregunta por tus deudas y tienes que declarar las que ya has firmado o vas a firmar. Ocultarlas no es un truco: es engañar al banco, y te puede salir muy caro. Lo sano es organizar las operaciones para que todas cuadren con tus números reales.
Lo que no sale en la CIRBE (y uso a mi favor)
Cuando vendo un piso, la ganancia patrimonial se paga en la declaración de la renta. Yo pido a Hacienda el aplazamiento a dos años, con un interés en torno al 4 %. Un pago aplazado y al corriente no aparece en la CIRBE ni te convierte en deudor en el certificado de Hacienda, así que no me resta capacidad para pedir la siguiente hipoteca.
Lo que sí aparece son los préstamos preconcedidos que te ofrece la aplicación del banco. Son muy cómodos (en una de las operaciones que he enseñado en el canal, la reforma se pagó con uno de 40.000 €), pero cuentan como deuda en la CIRBE y en tu ratio de endeudamiento. Úsalos con cabeza.
Cómo lo hago yo para seguir comprando
- Trabajo con varios bancos. Cada uno tiene su apetito de riesgo y sus políticas; si uno dice que no, otro puede decir que sí.
- Compro barato y reformo. Si el piso tasa por encima de lo que me ha costado todo, puedo financiar un porcentaje alto. Así fue el piso por habitaciones cerca de Valencia que enseñé en el canal: de 89.455 € en total, solo salieron 19.500 € del bolsillo.
- Pido el plazo más largo posible. Una cuota más baja deja más margen en el ratio y más cash flow. Carlos me confesaba que se arrepentía de las que firmó a 20 años en vez de a 30.
- Mezclo tipo fijo y variable. Cuando los tipos estaban muy bajos, fijar parte de la deuda fue una buena decisión.
- Hipoteco pisos libres de cargas para comprar el siguiente. Algunos bancos piden poner como garantía el piso que ya tienes y el nuevo a la vez; yo prefiero tasar bien el piso libre y que la nueva compra quede limpia.
Los vídeos donde lo cuento
 ▶ Entrevista a Carlos Galán: hipotecar todos tus pisos
Y mis números con seis hipotecas, en cuánto se gana alquilando pisos.
 Prepara tu próxima hipoteca con especialistas
En LIBRES tienes Horas LIBRES con especialistas en financiación y fiscalidad, y otros inversores que ya han pasado por lo mismo.
Conocer LIBRESInvierto en inmuebles desde los 23 años y vivo de mis alquileres: 11 pisos y 19 inquilinos. En Libre a los 30 cuento mis operaciones con números reales, y en LIBRES ayudo a otros inversores a hacer lo mismo.