¿Cuánto se gana alquilando pisos? Mis números reales con 11 pisos
 Javier Medina10 de noviembre de 2026 · 4 min de lectura
Mucha gente me pregunta cuánto se gana de verdad alquilando pisos. Y casi siempre la respuesta que encuentran por internet es la del anuncio: el alquiler que cobras, sin restar nada. Aquí te enseño mi radiografía completa de septiembre de 2026: lo que entra, lo que sale y lo que me queda limpio cada mes.
No es para presumir. Es para que tengas una referencia real de cómo se ve esto cuando ya llevas unos años y varios pisos.
Mis pisos hoy
- 11 pisos en propiedad: 10 alquilados de forma tradicional y 1 por habitaciones.
- Un rent to rent de cuatro habitaciones, que no es mío pero me deja unos 500 € limpios al mes.
- En el momento de hacer estos números tenía 8 de los 11 pisos alquilados: los otros tres son del edificio que acababa de reformar y estaban a punto de salir.
Los pisos tradicionales los llevo yo y el de habitaciones está delegado en una gestora. Es una inversión bastante pasiva, pero no cero: siempre hay alguna llamada, alguna avería o algún contrato que renovar.
Lo que entra: unos 10.100 € al mes
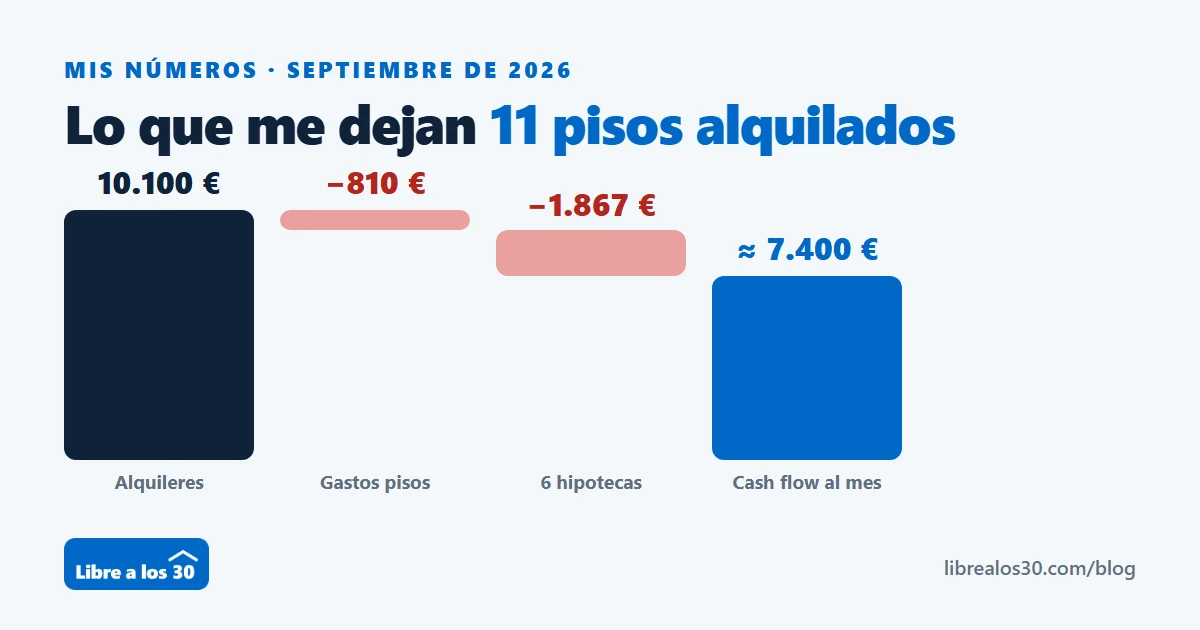
Con los 11 pisos alquilados, los ingresos rondan los 9.600 € al mes, más los 500 € del rent to rent: en torno a 10.100 € al mes. Ojo, que esto son ingresos, no beneficio.
En esa cifra ya cuento una actualización que estaba preparando: un contrato de 2020 que cumplía cinco años, con una renta de 425 € en un pueblo pegado a Valencia. Hoy ese piso, reformado, se alquila perfectamente por unos 900 €. Cuando un contrato llega a su fin, comunico con tiempo la finalización o la nueva renta, que es lo que permite la ley.
Lo que sale: gastos e hipotecas
Gastos de los pisos: 809,89 € al mes
Tengo cada piso desglosado en un Excel: comunidad, IBI, basura, reciclaje, luz, agua, internet y limpieza (en el de habitaciones), seguros de hogar, de vida y de impago. Sumado todo el año y dividido entre 12, sale 809,89 € al mes.
Seis hipotecas: 1.866,97 € al mes
La cuota de una hipoteca no es un gasto como tal: una parte es capital que devuelves y que se convierte en patrimonio. Pero a efectos de cash flow, de dinero disponible para vivir, hay que restarla. Mis seis hipotecas suman 1.866,97 € al mes, con una deuda pendiente total de unos 369.000 €.
10.100 € − 810 € − 1.867 € = unos 7.400 € de cash flow al mes
Un truco que uso: aplazar el IRPF de las ventas
Suelo vender un piso al año, y cada venta genera una ganancia patrimonial que se paga de golpe en la declaración de la renta. En lugar de pagarla toda de una vez, pido a Hacienda el aplazamiento a dos años, con un interés en torno al 4 %. Ese dinero lo invierto y saco más de ese 4 %.
Además, un pago aplazado y al corriente no es una deuda impagada: no te aparece como deudor en el certificado de Hacienda ni de la Seguridad Social, ni sale en la CIRBE, que es lo que miran los bancos cuando pides una hipoteca.
¿Me da para vivir?
Esta es la pregunta de verdad. Con lo que dejan los pisos pago, además de los gastos y las hipotecas de los inmuebles, los aplazamientos a Hacienda, el préstamo del coche, mis suscripciones y unos 3.000 € al mes de gastos de vida para mí y mi familia. Y aun así me sobran unos 1.000 € limpios cada mes.
Ese era el objetivo de «libre a los 30»: no el dinero en sí, sino no tener que mirar el precio de un vuelo o de una cena con amigos, y poder dedicar el tiempo a lo que quiero. Sin lujos, pero sin recortar. Todo lo que genero trabajando es dinero extra.
Mi patrimonio
Contando los pisos a valor de mercado, lo que tengo invertido en otros proyectos, fondos indexados, plan de pensiones y liquidez, y restando las hipotecas y el préstamo del coche, mi patrimonio neto ronda los 900.000 €. Todavía no soy millonario, pero cerca.
Lo que he aprendido
- Mira el cash flow, no solo el alquiler. Entre gastos e hipotecas se va más de una cuarta parte de lo que cobras.
- Apunta cada gasto de cada piso. Hasta que no lo puse en un Excel no fui consciente de lo que suman los seguros, la comunidad o los suministros.
- Protege el alquiler. En siete años alquilando he tenido mi primer impago de verdad este año, y lo cubrió la garantía. Si no la tuviera, ese piso me habría costado meses de rentabilidad. Uso la garantía de impago de SEAG en todos mis pisos.
- Actualiza las rentas cuando toca. Un piso alquilado a precio de hace cinco años puede estar dejando la mitad de lo que debería.
Si quieres hacer tus propios números, aquí te explico cómo calcular la rentabilidad de un piso de alquiler, paso a paso.
El vídeo con todos los números
 ▶ Ver el vídeo en YouTube
 ¿Quieres llegar a tus propios números?
En LIBRES tienes el equipo, las hojas de cálculo y las Horas LIBRES con especialistas para preparar cada compra, financiarla y alquilarla bien.
Conocer LIBRESInvierto en inmuebles desde los 23 años y vivo de mis alquileres: 11 pisos y 19 inquilinos. En Libre a los 30 cuento mis operaciones con números reales, y en LIBRES ayudo a otros inversores a hacer lo mismo.